
Kundbrev
Nya regler för aktieåterköp och sammanläggningar på MTF


2026-09-30
Artikeln är författad av Rasmus Nordfäldt Laws, Specialist Counsel i Moll Wendéns aktiemarknadsgrupp, och Henric Stråth, partner och ansvarig delägare. Artikeln skrivs i informationssyfte och utgör inte juridisk rådgivning.
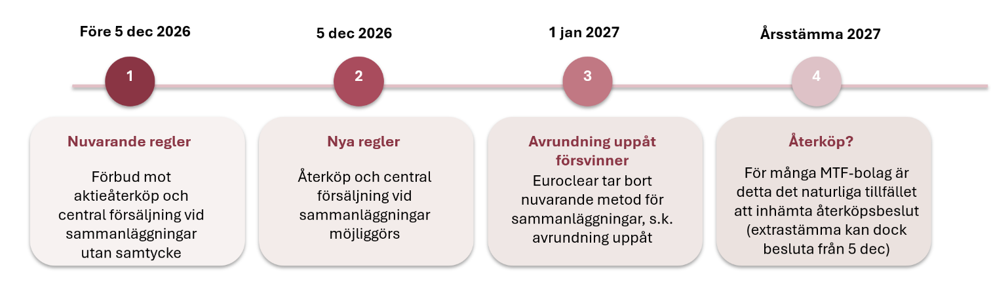
Den 5 december 2026 träder lagändringar i kraft som innebär att svenska publika aktiebolag vars aktier är upptagna till handel på en MTF-plattform (”MTF-bolag”) får samma möjlighet enligt aktiebolagslagen (”ABL”) att förvärva och överlåta egna aktier som bolag vars aktier handlas på en reglerad marknad. Vidare får MTF-bolag möjlighet att hantera överskjutande aktier genom central försäljning vid sammanläggning eller uppdelning av aktier. Reformen berör omkring 600 bolag vars aktier handlas på Nasdaq First North Growth Market, Spotlight Stock Market och NGM Growth Market.
I denna artikel redogörs först översiktligt för regelförändringarna följt av en Q&A som sammanfattar de viktigaste regulatoriska frågeställningarna kring reglerna.
Aktieåterköp – ett nytt verktyg för MTF-bolagen
Möjligheten till aktieåterköp är den mest praktiskt betydelsefulla förändringen.
Ett vanligt syfte med aktieåterköp i noterade bolag är att återföra kapital till aktieägarna som ett alternativ till vinstutdelning. Om de återköpta aktierna dras in minskar antalet utestående aktier, vilket allt annat lika ökar varje kvarvarande akties andel av bolaget och därmed kompenserar aktieägarna.
En fördel med aktieåterköp som ofta anförs är skatteskäl då återköpen till skillnad från vinstutdelning inte medför någon omedelbar beskattning för de kvarvarande aktieägarna utan vinningen består i att aktiekursen (förhoppningsvis) går upp. Aktieåterköp ger också bolaget möjlighet att utnyttja situationer där styrelsen bedömer att aktien är undervärderad, exempelvis vid vad bolaget anser vara omotiverad kurspress eller blankning.
Det är viktigt att komma ihåg att aktieåterköp alltid måste beakta förbuden mot insiderhandel, röjande av insiderinformation och marknadsmanipulation i artikel 14 och 15 i EU:s marknadsmissbruksförordning (”MAR”). För att möjliggöra aktieåterköpsprogram utan att bolaget ska riskera att bryta mot dessa regler finns en s.k. safe harbour-reglering i artikel 5 MAR och delegerad förordning 2016/1052 (”Safe Harbour-Förordningen”). Om återköpsprogrammet uppfyller villkoren enligt safe harbour-regleringen gäller inte förbuden i artiklarna 14 och 15 MAR för handeln inom programmet.
Utöver ABL, MAR och Safe Harbour-Förordningen finns särskilda regler om rapportering av handel med egna aktier i 4 kap. 19 § lagen om handel med finansiella instrument (”LHF”) och 13 kap. Finansinspektionens föreskrifter (FFFS 2007:17). Vidare finns regler i den relevanta marknadsplatsens emittentregelverk som behöver beaktas.
Sammanläggningar – ett praktiskt problem får en lösning
Lagändringen innehåller även nya regler om sammanläggning och uppdelning av aktier. Betydelsen är liten för uppdelningar av aktier som sällan medför överskjutande aktier varför enbart sammanläggningar behandlas i det följande.
Problemet har hittills varit hanteringen av så kallade överskjutande aktier, dvs. när en aktieägares innehav inte är jämnt delbart med sammanläggningskvoten (om t.ex. elva aktier ska slås samman 2:1 blir det fem nya aktier och en överskjutande aktie). Från den 5 december 2026 blir det möjligt att hantera dessa genom central försäljning, där de överskjutande aktierna tillförs bolaget och säljs på bolagets bekostnad, varefter försäljningslikviden fördelas mellan berörda aktieägare. Denna möjlighet finns idag endast för aktier som handlas på reglerad marknad.
MTF-bolag har tidigare i stället använt Euroclears modell med s.k. ”avrundning uppåt”, där en aktieägare går med på att tillskjuta utjämningsaktier så att samtliga aktieägare får ett helt antal aktier. Euroclear har dock aviserat att denna möjlighet tas bort den 1 januari 2027 som ett led i harmoniseringen med europeiska standarder för bolagshändelser. Lagändringen säkerställer därför att sammanläggningar även framöver kan genomföras i MTF-bolag.
FRÅGOR OCH SVAR (Q&A)
Återköp av egna aktier
- Hur stor andel av aktierna får bolaget återköpa?
Bolaget får inte genom ett återköp komma att inneha mer än tio procent av samtliga aktier, varvid aktier i bolaget som innehas av dess dotterföretag ska vid beräkningen anses som bolagets (19 kap. 15 § ABL).
- Kan bolaget återköpa mer än tio procent av aktierna över tid?
Ja, tioprocentsgränsen utgör ett tak för bolagets innehav vid varje tidpunkt och inte för det sammanlagda antal aktier som kan återköpas över tid. Om innehavet minskas genom exempelvis indragning av återköpta aktier (se fråga 10) kan bolaget därefter genomföra ytterligare återköp upp till tioprocentsgränsen. Notera dock att återköpen inte får genomföras i sådan omfattning att marknadsplatsens spridningskrav inte längre är uppfyllt.
- Måste det finnas fritt eget kapital?
Ett förvärv av egna aktier utgör en värdeöverföring. För att återköp ska vara tillåtet måste det därför finnas full täckning för bolagets bundna eget kapital och förvärvet vara försvarligt enligt försiktighetsregeln i 17 kap. 3 § ABL.
- Vem beslutar om återköpet och vilka handlingar ska tas fram?
Bolagsstämman fattar beslutet eller bemyndigar styrelsen att göra det.
Om bolagsstämman beslutar om återköpen ska ett detaljerat beslutsförslag tas fram och styrelsen upprätta ett motiverat yttrande om huruvida återköpen är försvarliga enligt försiktighetsregeln i 17 kap. 3 § ABL (19 kap. 20–24 §§ ABL). Om bolagsstämman i stället beslutar om ett återköpsbemyndigande ska i stort sett motsvarande handlingar tas fram inför stämman (19 kap. 28 § ABL). Ytterligare handlingar ska tas fram om årsredovisningen inte behandlas på stämman (se fråga 6).
När styrelsen senare beslutar att utnyttja bemyndigandet ska ett nytt motiverat yttrande tas fram. Styrelsen ska också redovisa hur stort belopp som är disponibelt för värdeöverföring samt ta fram motsvarande räkenskapsmaterial, styrelseredogörelse och revisorsyttrande som inför ett stämmobeslut om förvärv av egna aktier (19 kap. 29 § ABL).
- Vad måste ett återköpsbemyndigande innehålla och hur länge gäller det?
Bemyndigandet ska bland annat ange hur förvärven får ske, den tid före nästa årsstämma inom vilken bemyndigandet får utnyttjas, det högsta antal aktier som får förvärvas samt det lägsta och högsta pris som får betalas (19 kap. 28 § ABL).
- Kan extra bolagsstämman besluta om återköp eller återköpsbemyndigande eller måste det ske på årsstämma?
Normalt beslutas återköp eller återköpsbemyndigande på årsstämman på samma sätt som vinstutdelning. Det finns dock inget hinder mot att beslutet fattas på extra bolagsstämma. Om det sker på extra bolagsstämma som inte behandlar årsredovisningen ska dock förslaget kompletteras med nödvändig information för att ge aktieägarna ett fullständigt beslutsunderlag, bl.a. en styrelseredogörelse för väsentliga händelser efter årsredovisningens avgivande med uppgift om förändringar i bolagets bundna egna kapital efter balansdagen samt ett revisorsyttrande över denna (19 kap. 24 § ABL). Även styrelsens motiverade yttrande över om återköpet är försvarligt måste då också beakta utvecklingen efter balansdagen (19 kap. 22 § ABL).
- Vad är majoritetskravet?
Ett stämmobeslut om återköp eller återköpsbemyndigande kräver två tredjedelars majoritet av både avgivna röster och vid stämman företrädda aktier (19 kap. 17 och 18 §§ ABL). Styrelsebeslut om återköp med stöd av bemyndigandet fattas med enkel majoritet om inte bolagsordningen föreskriver en särskild röstmajoritet (8 kap. 22 § ABL).
- Måste återköpsbemyndigandet registreras hos Bolagsverket?
Nej. Till skillnad från ett emissionsbemyndigande, som också normalt beslutas på årsstämman, finns ingen motsvarande registreringsskyldighet för ett återköpsbemyndigande.
- Var får bolaget köpa tillbaka aktierna?
Förvärv får bl.a. ske på en reglerad marknad eller MTF-plattform eller genom ett förvärvserbjudande till samtliga aktieägare eller samtliga ägare av ett visst aktieslag (nya 19 kap. 14 § ABL). Återköp får alltså inte utföras genom riktade transaktioner utanför marknadsplatsen (OTC-transaktioner). Detta hindrar däremot inte blocktransaktion som genomförs på handelsplatsen.
- Vad gör bolaget med de återköpta aktierna?
Om aktierna återköps i syfte att dras in, vilket är vanligt om återköpen genomförs som ett alternativ till vinstutdelning, krävs ett separat bolagsstämmobeslut om minskning av aktiekapitalet genom indragning (20 kap. ABL). Aktierna kan också behållas för senare överlåtelse. Överlåtelse kan efter den 5 december 2026 ske på den MTF-plattform där aktierna handlas enligt 19 kap. 32–34 §§ ABL. Egna aktier kan även överlåtas på annat sätt, exempelvis som vederlag i samband med ett företagsförvärv eller inom vissa incitamentsprogram. Notera dock att vissa av dessa ändamål inte kan genomföras enligt MAR:s safe harbour-reglering (se fråga 13).
- Vad gäller för aktierna så länge bolaget innehar dem?
En aktie som innehas av bolaget självt medför inte rätt till vinstutdelning (4 kap. 44 § ABL) och kan inte företrädas vid bolagsstämman (7 kap. 7 § ABL). Egna aktier ska inte heller räknas med vid vissa beräkningar av majoritets- och ägarandelar enligt ABL (4 kap. 45 § ABL).
- Måste ett återköp genomföras inom MAR:s safe harbour?
Nej. MAR gäller för all handel i bolagets egna aktier, men safe harbour enligt artikel 5 MAR och Safe Harbour-Förordningen är frivillig. Om safe harbour-regleringen inte tillämpas måste dock bolaget vara särskilt försiktig för att inte bryta mot förbuden mot insiderhandel, röjande av insiderinformation och marknadsmanipulation. Vidare måste marknadsplatsens emittentregelverk beaktas (se fråga 18).
- Vilka krav gäller för MAR:s safe harbour?
För att omfattas av safe harbour måste återköpsprogrammet uppfylla samtliga förutsättningar i artikel 5 MAR och artiklarna 2-4 Safe Harbour-Förordningen. I korthet innebär det följande:
- Syfte: Programmet måste ha som enda syfte att (i) minska aktiekapitalet, (ii) uppfylla skyldigheter som uppstår till följd av konvertibla skuldinstrument eller (iii) uppfylla skyldigheter som uppstår till följd av aktieoptionsprogram eller andra aktietilldelningar till anställda eller ledningspersoner. Återköp för exempelvis användning av aktier som betalning i ett företagsförvärv omfattas därför inte av safe harbour.
- Handelsvillkor: Återköpen måste följa särskilda regler om bl.a. handelsplats, pris och volym. Som huvudregel får bolaget exempelvis inte köpa mer än 25 procent av den genomsnittliga dagliga handelsvolymen och order får inte läggas under handelsplatsens auktionsfaser.
- Handelsbegränsningar: Bolaget får som huvudregel inte handla under stängda perioder eller när det har beslutat att skjuta upp offentliggörandet av insiderinformation. Sedan ändringarna i artikel 17 MAR i juni behöver insiderinformation som avser mellanliggande steg i en över tiden pågående process inte längre bli föremål för ett beslut om uppskjutet offentliggörande. Ordalydelsen i Safe Harbour-Förordningen innebär att handelsbegränsningen inte träffar en sådan situation, men den riskaverte emittenten bör ändå avstå från återköp om bolaget har insiderinformation. Undantag från handelsbegränsningarna finns bl.a. för tidsstyrda program och när handelsbesluten fattas av ett värdepappersföretag eller kreditinstitut självständigt och oberoende från bolaget.
- Offentliggörande och rapportering: Därutöver gäller särskilda krav på offentliggörande och rapportering vilka behandlas i det följande.
- Vilka krav på offentliggörande avseende beslut om återköp finns?
Enligt emittentregelverken för både huvudmarknaden och Sveriges tre MTF:er krävs att förslag till beslut om återköp ska offentliggöras genom pressmeddelande. Även styrelsebeslut att nyttja ett återköpsbemyndigande måste offentliggöras. Om återköp genomförs enligt MAR:s safe harbour-reglering föreskrivs särskilda krav på offentliggörande innan handeln inleds inom ett återköpsprogram (se 2.1 Safe Harbour-Förordningen).
- Vilken rapportering och offentliggörande krävs avseende genomförda återköp inom MAR:s safe harbour?
Genomförda återköp i ett MTF-bolag noterat i Sverige ska rapporteras till bolagets marknadsplats. I den ovanliga situationen att bolagets aktier handlas på flera handelsplatser inom EU och den mest relevanta marknaden i termer av likviditet finns i en annan medlemsstat, ska rapporteringen dock i stället ske till den behöriga myndigheten för den marknadsplatsen (se 5.3 MAR och FI:s föreslagna ändringar i 13 kap. FFFS 2007:17).
Angående offentliggörande ska enligt 2.3 Safe Harbour-Förordningen aggregerad information om genomförda transaktioner offentliggöras senast vid utgången av den sjunde handelsdagen efter transaktionen. Informationen ska även publiceras på bolagets webbplats och hållas tillgänglig där i minst fem år.
- Vilken rapportering och offentliggörande krävs avseende genomförda återköp utanför MAR:s safe harbour?
Genomförda transaktioner utanför MAR:s safe harbour ska anmälas till den marknadsplats där MTF-bolagets aktier handlas (se nya 4 kap. 19 § LHF) varefter marknadsplatsen ska redovisa information om återköpen på sin hemsida (se nya 13 kap. FFFS 2007:17). Däremot finns inget krav på att transaktionerna ska offentliggöras och publiceras på bolagets egen hemsida (jfr dock att Nasdaq uppmanat sina bolag att, på frivillig basis, offentliggöra transaktionerna på samma sätt som krävs enligt Safe Harbour-Förordningen).
För ytterligare information om rapportering av transaktioner inom ramen för aktieåterköp (inklusive vilken information som ska lämnas i rapporteringen), se Nasdaqs webbplats här, som gäller för Nasdaq Stockholm (reglerad marknad). Motsvarande vägledning kan tänkas komma att publiceras för MTF:erna närmare den 6 december 2026.
- Krävs en bank eller ett värdepappersinstitut för att genomföra återköpen?
Det finns inget generellt krav på att ett återköpsprogram ska administreras av en bank eller ett värdepappersinstitut. Eftersom återköp på marknaden i praktiken behöver genomföras genom handel på den aktuella handelsplatsen kommer ett MTF-bolag dock behöva anlita en bank eller ett värdepappersföretag för att utföra köpen.
- Vad gäller enligt marknadsplatsernas regelverk?
Nasdaq Stockholms regelverk för huvudmarknaden innehåller särskilda regler om köp och försäljning av egna aktier som delvis överlappar MAR:s safe harbour-regler.Reglerna innehåller både särskilda informationskrav och handelsbegränsningar, däribland att återköp som huvudregel inte får överstiga 25 procent av den genomsnittliga dagliga handelsvolymen, huvudregel att transaktioner inte får utföras utanför aktiespreaden, m.m. Följs MAR:s safe harbour-regler torde även bestämmelsen om återköp i emittentregelverket uppfyllas varför emittentreglerna blir särskilt relevanta först om återköpsprogrammet inte beaktar safe harbour-reglerna.
För MTF-plattformarna finns dock per dagen för denna artikel inte motsvarande särskilda regler om handel i egna aktier. Det återstår att se om regelverken kommer att kompletteras inför lagändringens ikraftträdande. Oavsett gäller de generella informationskraven avseende offentliggörande av kallelse, stämmobeslut och styrelsebeslut med stöd av bemyndigande även i samband med återköp. Bolag noterade på Nasdaq First North Growth Market som överväger återköp bör även involvera sin Certified Adviser i god tid.
- Kan ett återköpsbemyndigande beslutas före den 5 december 2026?
Nej, förarbeten anger att det blir möjligt att fatta beslut om ”…förvärv och överlåtelse av egna aktier enligt de nya bestämmelserna på bolagsstämmor som hålls den 5 december 2026 eller därefter (från och med samma tidpunkt kan bolagsstämman bemyndiga styrelsen att fatta beslut om förvärv av egna aktier enligt 19 kap. 17 § aktiebolagslagen).” (prop. 2025/26:125, s. 44).
- Vad bör MTF-bolag överväga inför årsstämman 2027?
För bolag som har fritt eget kapital och vill ha möjlighet att genomföra återköp under året kan det vara lämpligt att överväga att lägga fram beslut om återköp eller ett årligt återköpsbemyndigande till styrelsen. Ett bemyndigande innebär inte att återköp måste ske, men ger styrelsen möjlighet att agera om bolagets finansiella situation och marknadsförhållandena motiverar det.
Sammanläggningar
- Vad är egentligen nytt när det gäller sammanläggningar?
Nyheten är framför allt att undantaget från samtyckeskravet för innehavare av överskjutande aktier utvidgas till MTF-bolag. Det gör det möjligt att hantera överskjutande aktier centralt i stället för att inhämta samtycke från samtliga berörda aktieägare (4 kap. 47 och 50 §§ ABL). Utan ändringen hade sammanläggningar i praktiken blivit omöjliga att genomföra i MTF-bolag när Euroclear tar bort möjligheten till s.k. avrundning uppåt från den 1 januari 2027.
- Vad händer konkret med överskjutande aktier?
De överskjutande aktierna övergår till bolaget på avstämningsdagen. Aktierna ska därefter säljas utan onödigt dröjsmål genom ett värdepappersinstitut och på bolagets bekostnad. Den betalning som flyter in vid försäljningen ska fördelas mellan de tidigare ägarna i förhållande till deras rätt (4 kap. 50 § ABL).
- Vilken majoritet krävs för en sammanläggning?
Själva beslutet om sammanläggning fattas av bolagsstämman och omfattas som utgångspunkt av den vanliga majoritetsregeln, dvs. mer än hälften av de avgivna rösterna. Om sammanläggningen innebär att bolagsordningens gränser för antalet aktier också måste ändras – vilket i praktiken oftast är fallet – krävs däremot den kvalificerade majoritet som gäller för en sådan bolagsordningsändring, dvs. två tredjedelar av såväl de avgivna rösterna som vid stämman företrädda aktierna.
Artikeln i PDF-format på svenska HÄR.
The article in PDF format in English HERE.
Ta del av alla våra kundbrev
Vi på SKMG håller våra kunder informerade om regler och händelser på aktiemarknaden. Vill du ha tillgång till den kunskapen genom våra kundbrev är du varmt välkommen att fylla i formuläret nedan.